Custo médio ponderado é o custo unitário de um produto depois de somar todas as compras do estoque, cada uma com o seu peso (a quantidade comprada), e a curva ABC é a lista dos seus produtos ordenada por quanto cada um contribui para o lucro. Juntos, eles respondem o que comprar, quanto comprar e onde segurar o caixa. A curva ABC mostra quais produtos merecem prioridade, e o custo médio ponderado mostra se a margem desses produtos ainda existe depois da última reposição.
Resumo rápido
- Custo médio ponderado = valor total do estoque ÷ quantidade total em estoque. Ele muda a cada compra nova e é o custo que deve entrar no cálculo de margem.
- Curva ABC por lucro separa os produtos em A (poucos, que sustentam o resultado), B (intermediários) e C (muitos, com pouco peso).
- Produto A com custo médio subindo pede revisão de preço antes de recomprar. Produto C com estoque alto pede plano de saída, não nova compra.
- A curva por faturamento engana: um produto que vende muito pode deixar pouco lucro. Para compra, use a curva por lucro.
- Revise a curva e o custo médio a cada ciclo de compra, com as vendas dos últimos 60 a 90 dias.
▶️ Curva ABC por lucro dos produtos do Mercado Livre
Por que decidir compra pelo preço unitário dá errado?
Porque o preço unitário diz quanto você paga hoje, e não quanto o produto rende nem quanto dinheiro ele prende. A decisão de compra precisa olhar o lucro que o item deixa e o custo real do estoque que você já tem.
O erro mais comum está no critério, e não na compra em si. Muita gente repõe o que “parece vender” quando deveria repor o que gera caixa, margem e recorrência. Um produto pode vender 100 unidades por mês e deixar pouco lucro. Outro vende 20 e paga boa parte da operação. Sem curva ABC, os dois parecem iguais.
Há um segundo problema. Quando você recompra o mesmo produto por preços diferentes e não atualiza o custo, passa a decidir com um número velho. O lucro aparece inflado no painel, e o aperto só chega no fechamento do mês. Se esse é o seu caso, vale ler também o guia de erros comuns de precificação.
Como a curva ABC funciona na prática?
A curva ABC ordena os produtos do que mais contribui para o que menos contribui e os divide em três classes. Ela aplica ao estoque o princípio de Pareto: poucos itens concentram a maior parte do resultado, e muitos itens ficam com uma fatia pequena. A divisão 80/20 é só uma referência clássica, não uma regra fixa.
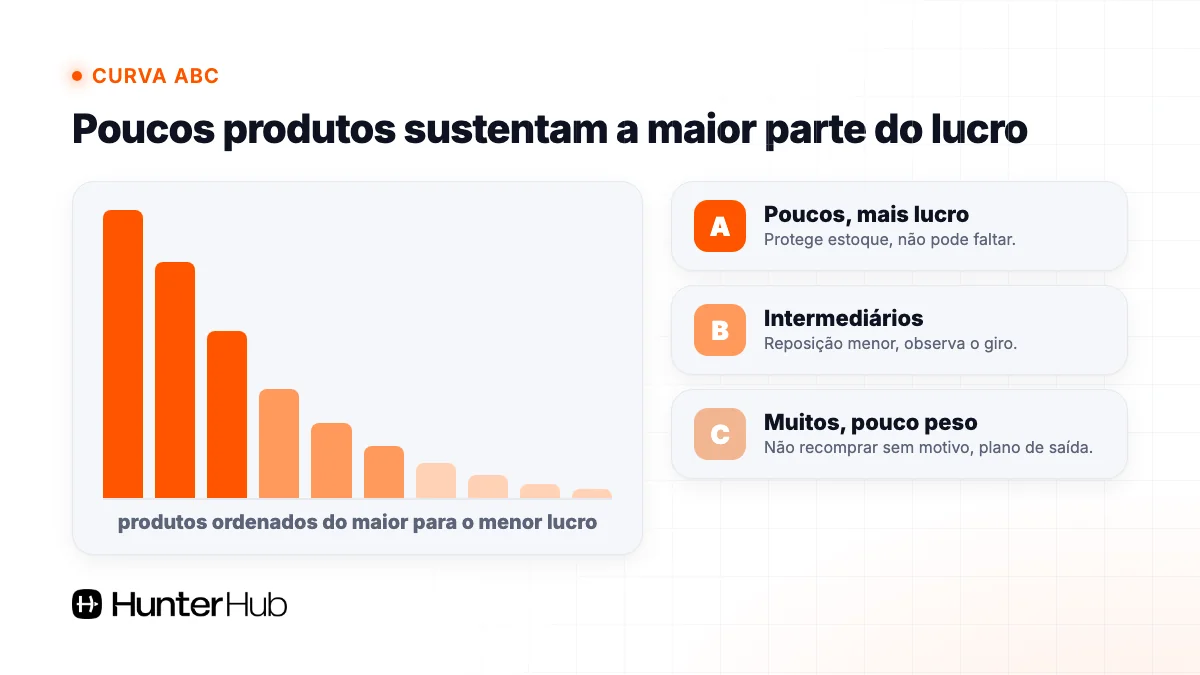
- Classe A: poucos produtos que concentram a maior parte do lucro (ou do faturamento, ou do giro).
- Classe B: produtos intermediários, bons, mas que não sustentam o resultado sozinhos.
- Classe C: muitos produtos com baixo peso no resultado.
Para decidir compra, a melhor base costuma ser o lucro líquido por produto, e não o faturamento. Faturamento mostra quem passa dinheiro pela sua conta. Lucro mostra quem deixa dinheiro nela. Você pode montar a curva com faturamento, lucro, quantidade vendida ou giro, e o ideal é olhar pelo menos faturamento e lucro lado a lado. A curva por lucro, em especial, pode ser bem diferente da curva por faturamento (veja o guia de giro de estoque cruzado com a curva ABC).
Como calcular a curva ABC passo a passo?
São cinco passos: liste os produtos com o indicador escolhido, ordene do maior para o menor, calcule a participação de cada um no total, some o acumulado e classifique em A, B e C pelos cortes que você definir.
- Liste os produtos com o indicador escolhido, como o lucro líquido dos últimos 90 dias.
- Ordene do maior para o menor.
- Calcule a participação percentual de cada item no total.
- Some o acumulado, linha por linha.
- Classifique: A até cerca de 70% ou 80% do acumulado, B até cerca de 90% ou 95%, C o restante.
Simulação com 10 produtos fictícios e lucro líquido de 90 dias que soma R$ 10.000 (cortes usados: A até 70%, B até 90%):
| Produto | Lucro líquido em 90 dias | % do total | % acumulado | Classe |
|---|---|---|---|---|
| Produto 1 | R$ 3.000 | 30% | 30% | A |
| Produto 2 | R$ 2.500 | 25% | 55% | A |
| Produto 3 | R$ 1.500 | 15% | 70% | A |
| Produto 4 | R$ 1.000 | 10% | 80% | B |
| Produto 5 | R$ 600 | 6% | 86% | B |
| Produto 6 | R$ 400 | 4% | 90% | B |
| Produto 7 | R$ 400 | 4% | 94% | C |
| Produto 8 | R$ 300 | 3% | 97% | C |
| Produto 9 | R$ 200 | 2% | 99% | C |
| Produto 10 | R$ 100 | 1% | 100% | C |
Neste exemplo, 3 de 10 produtos (30% do catálogo) entregam 70% do lucro. Os cortes não são sagrados: em algumas operações uma classe A mais enxuta funciona melhor, em outras vale abrir a curva para não deixar um produto relevante fora do radar.
Feita na planilha, essa conta exige exportar pedidos, descontar comissão, frete, tarifas e imposto de cada venda, somar por produto e refazer tudo a cada ciclo de compra. É o trecho mais trabalhoso do processo.
No Hunter, a curva ABC já sai por lucro, por quantidade ou por faturamento, com o lucro de cada venda calculado a partir de comissão, frete, tarifas e imposto, sem montar planilha.
O que é custo médio ponderado e como calcular?
Custo médio ponderado é o valor total do estoque dividido pela quantidade total de unidades em estoque. Ele é “ponderado” porque cada compra entra com o peso da sua quantidade: um lote de 100 unidades pesa mais do que um lote de 10.
▶️ Assista: Custo médio automático e margem correta nas vendas: atualização do Hunter
Veja como o Hunter calcula o custo médio automático e corrige a margem de cada venda.
Mais aulas na página de vídeos do Hunter.
Fórmula: custo médio = valor total do estoque ÷ quantidade total em estoque.
Exemplo simples: você compra 10 unidades a R$ 20 e depois mais 10 a R$ 30. O custo médio não é R$ 20 nem R$ 30. É (10 × 20 + 10 × 30) ÷ 20 = R$ 25.
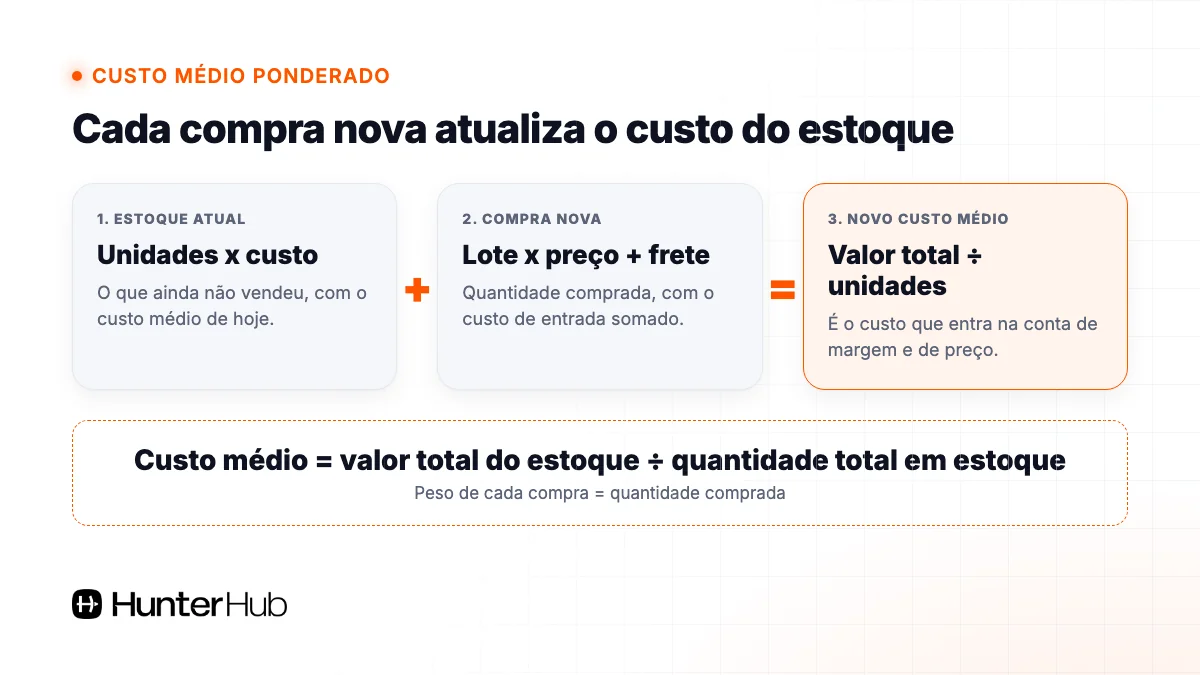
Na prática o estoque anda: você vende unidades entre uma compra e outra. Neste formato, chamado de custo médio ponderado móvel, o custo é recalculado a cada entrada. A venda não muda o custo médio, só reduz o valor total e a quantidade na mesma proporção.
Simulação (valores fictícios):
| Movimento | Unidades em estoque | Valor total do estoque | Custo médio |
|---|---|---|---|
| Compra de 10 un. a R$ 20,00 | 10 | R$ 200,00 | R$ 20,00 |
| Venda de 4 un. | 6 | R$ 120,00 | R$ 20,00 |
| Compra de 14 un. a R$ 30,00 (R$ 420,00) | 20 | R$ 540,00 | R$ 27,00 |
Repare no que acontece se você ignora isso: o anúncio parece lucrativo porque a conta usa o custo de R$ 20 da primeira compra, mas o estoque agora custa R$ 27 por unidade em média. Você vende feliz e descobre o aperto no fechamento do mês. Para cálculo contábil e fiscal do estoque, consulte um contador, porque o método usado na escrituração é decisão dele. Para decidir compra e preço, o custo médio atualizado é o número que importa.
A mesma lógica vale para o frete e outros custos de entrada: se você paga frete na compra do fornecedor, some-o ao valor do lote antes de dividir pela quantidade. O guia de custo de estoque no Mercado Livre e na Shopee detalha as fórmulas.
Como usar curva ABC e custo médio juntos para decidir a compra?
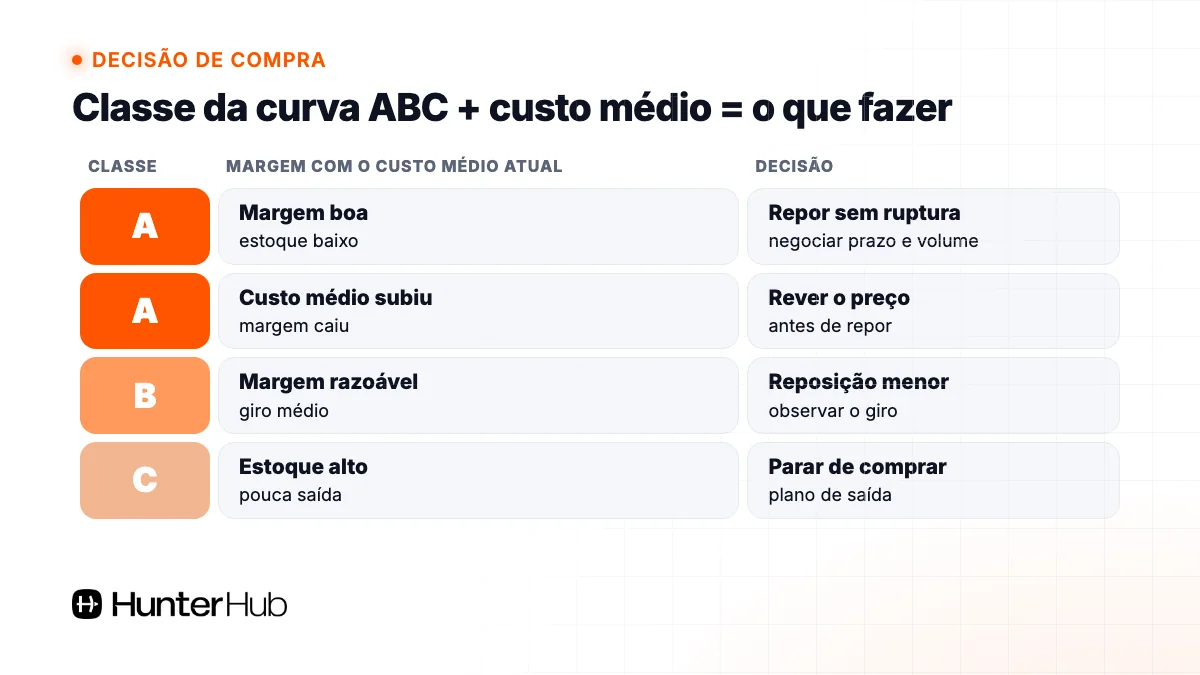
Use a curva ABC para escolher onde prestar atenção e o custo médio para saber qual é a margem real de cada decisão. A curva diz a prioridade, o custo médio diz se a conta ainda fecha.
Cruzando as duas informações, a decisão de compra fica assim:
| Classe | Situação do custo médio e da margem | Decisão de compra |
|---|---|---|
| A | Margem boa, estoque baixo | Proteger o estoque, repor sem ruptura e negociar prazo ou desconto por volume |
| A | Custo médio subiu e a margem caiu | Revisar o preço antes de repor ou reduzir o lote até a conta fechar |
| B | Margem razoável, giro médio | Testar reposição menor e observar o giro no ciclo seguinte |
| C | Estoque alto, pouca saída | Parar de comprar, montar plano de saída (preço, kit, promoção) e liberar caixa |
| C | Estoque baixo, margem ruim | Deixar acabar e não repor, se não houver motivo estratégico para manter o item |
Comprar bem não é comprar o que vende. É comprar o que vende com margem, giro e espaço no caixa. Quando você olha o catálogo como uma massa única, tudo parece prioridade. Quando separa em classes, cada grupo ganha uma regra de compra.
Esse raciocínio também conversa com a logística. Um produto A com boa saída e entrega rápida suporta uma recompra maior, enquanto um produto C parado pede cuidado, porque estoque encalhado prende caixa e, em logísticas com armazenagem paga, pode gerar custo extra. Veja como a escolha de logística muda a conta em envios Full e Flex e o impacto no lucro.
Exemplo: o custo médio sobe e a margem muda
Quando o custo médio sobe e o preço fica parado, a sobra por unidade encolhe mesmo que o volume de vendas continue igual. A simulação abaixo mostra o efeito em um produto A.
Simulação com valores fictícios: preço de venda de R$ 60,00 e deduções (comissão, frete, tarifas e imposto) de R$ 18,00 por unidade. Os R$ 18,00 são hipotéticos, só para a conta; no seu caso use os valores reais de cada pedido.
| Linha da conta | Custo médio R$ 20,00 | Custo médio R$ 27,00 | Custo médio R$ 30,00 |
|---|---|---|---|
| Preço de venda | R$ 60,00 | R$ 60,00 | R$ 60,00 |
| (−) Deduções | R$ 18,00 | R$ 18,00 | R$ 18,00 |
| (−) Custo médio do produto | R$ 20,00 | R$ 27,00 | R$ 30,00 |
| (=) Sobra por unidade | R$ 22,00 | R$ 15,00 | R$ 12,00 |
| Sobra sobre o preço | 36,7% | 25,0% | 20,0% |
Se você segue repondo esse produto com a conta de R$ 20, acha que ganha R$ 22 por venda. Com o custo médio real de R$ 27, ganha R$ 15. Em 100 unidades, são R$ 700 que não existem. Para voltar à sobra de R$ 22 com as mesmas deduções, o preço teria de subir pelo menos R$ 7. Como a comissão varia com o preço, refaça a conta completa antes de reajustar.
O capital parado também entra na decisão. Cem unidades a R$ 27 de custo médio são R$ 2.700 em estoque. Se esse dinheiro está em um produto C de baixa saída, é caixa que poderia estar em um produto A com margem boa. O guia de produtos encalhados mostra como identificar esses itens antes de comprar mais.
No Hunter, o custo médio ponderado do produto entra no cálculo do lucro de cada venda, e a curva ABC reflete esse lucro. Assim o produto A que perdeu margem aparece antes de você fechar o pedido de reposição.
Quais indicadores acompanhar antes de recomprar?
Seis indicadores bastam para a decisão de compra. Cada um responde a uma pergunta específica:
- Participação no faturamento: quais produtos puxam receita. Se um item concentra muito faturamento e pouca margem, ele pede atenção.
- Lucro líquido por produto: quais deixam dinheiro de fato. Se estiver caindo, a compra precisa ser revista.
- Custo médio atualizado: se a reposição recente piorou a conta. Se subiu e o preço não acompanhou, a margem encolheu.
- Dias de cobertura: por quantos dias o estoque atual cobre as vendas (estoque ÷ média diária de vendas). Evita compra por impulso.
- Giro de estoque: a velocidade de saída. Produtos A com giro forte merecem rotina de reposição mais curta.
- Capital parado: quanto dinheiro está em estoque de baixa saída. Se cresce em B e C, é sinal de compra ruim.
Para a ruptura, que é o outro lado do problema, veja ruptura de estoque no Mercado Livre.
Quais erros evitar?
Os erros se repetem e quase todos têm correção simples:
| Erro | Correção |
|---|---|
| Montar a curva só por faturamento | Crie também a curva por lucro líquido e compare as duas |
| Usar o custo da primeira compra por meses | Atualize o custo médio a cada nova entrada |
| Repor produto A sem olhar a margem atual | Confira o lucro real com o custo médio novo antes de fechar o pedido |
| Ignorar produtos C encalhados | Monte plano de saída: ajuste de preço, kit ou promoção, e pare de recomprar |
| Comprar pelo desconto do fornecedor | Compare o desconto com giro, margem e capital parado |
| Olhar só o anúncio, sem taxas e devoluções | Considere todas as cobranças e o impacto das devoluções na margem (veja lucro real por venda) |
Desconto de compra não compensa estoque que não gira.
Dá para usar a curva ABC antes da primeira compra de um produto?
Dá, e é um bom uso. Antes da primeira compra, a pergunta é: esse produto tende a virar A, B ou C na minha operação? Vai completar uma linha que já funciona ou vai disputar caixa com itens melhores?
Para responder, cruze a demanda do produto, a faixa de preço, o estoque e a presença dos concorrentes e a margem que sobra com o custo de compra que o fornecedor oferece. Um bom produto não é só o que tem busca. É o que cabe na conta e no caixa. Se a margem só fecha com um desconto de volume que obriga a comprar um lote grande, calcule o capital que vai ficar parado.
Perguntas frequentes
O que é a curva ABC?
A curva ABC é um método que ordena os produtos pelo peso no resultado e os separa em três classes. Poucos itens da classe A concentram a maior parte do lucro, do faturamento ou do giro, a classe B fica no meio e a classe C reúne muitos itens de menor impacto. No marketplace ela ajuda a definir prioridade de compra, de preço e de reposição.
Como calcular o custo médio ponderado de um produto?
Some o valor total das compras que ainda estão em estoque e divida pela quantidade total de unidades. Se você comprou 10 unidades a R$ 20 e 10 a R$ 30, o custo médio é R$ 25. A cada nova compra o cálculo é refeito com o saldo do estoque, e não com a compra isolada.
Qual a diferença entre custo médio ponderado e custo da última compra?
O custo da última compra olha só o lote mais recente, e o custo médio ponderado considera todo o estoque que você ainda tem. O segundo é mais estável e mostra o custo real das unidades que vão ser vendidas. O primeiro pode exagerar tanto o aperto quanto a folga da margem, dependendo do preço do lote.
Curva ABC por faturamento ou por lucro: qual usar para comprar?
Para decidir compra, use a curva por lucro líquido e confira a de faturamento ao lado. Produto com muito faturamento e pouco lucro aparece como A na primeira e como B ou C na segunda, e é nesse caso que a compra errada acontece.
Com que frequência devo refazer a curva ABC?
Refaça a cada ciclo de compra, usando as vendas dos últimos 60 a 90 dias. Em operações com muita variação de preço de fornecedor ou de demanda, vale revisar com mais frequência, porque um produto pode trocar de classe de um ciclo para o outro.
Checklist: o que fazer agora
Em 15 a 30 minutos já dá para ver onde comprar, onde segurar e onde há risco de encalhe:
- Separe os produtos com vendas dos últimos 60 ou 90 dias.
- Para cada um, some faturamento, unidades vendidas, lucro líquido e estoque atual.
- Ordene por lucro, calcule o acumulado e classifique em A, B e C.
- Recalcule o custo médio ponderado dos produtos com mais de uma compra no período.
- Marque os produtos A com estoque baixo e os produtos C com estoque alto.
- Refaça a margem dos produtos A com o custo médio novo e ajuste o preço se a sobra caiu.
- Congele a compra dos produtos C parados e monte o plano de saída.
- Agende a próxima revisão para o seu próximo ciclo de compra.
Teste grátis · 7 dias
Veja o lucro real e a curva ABC da sua loja
Conecte sua conta e veja, produto a produto, quanto sobra depois de comissão, frete, tarifas, imposto e custo médio. Teste grátis por 7 dias.