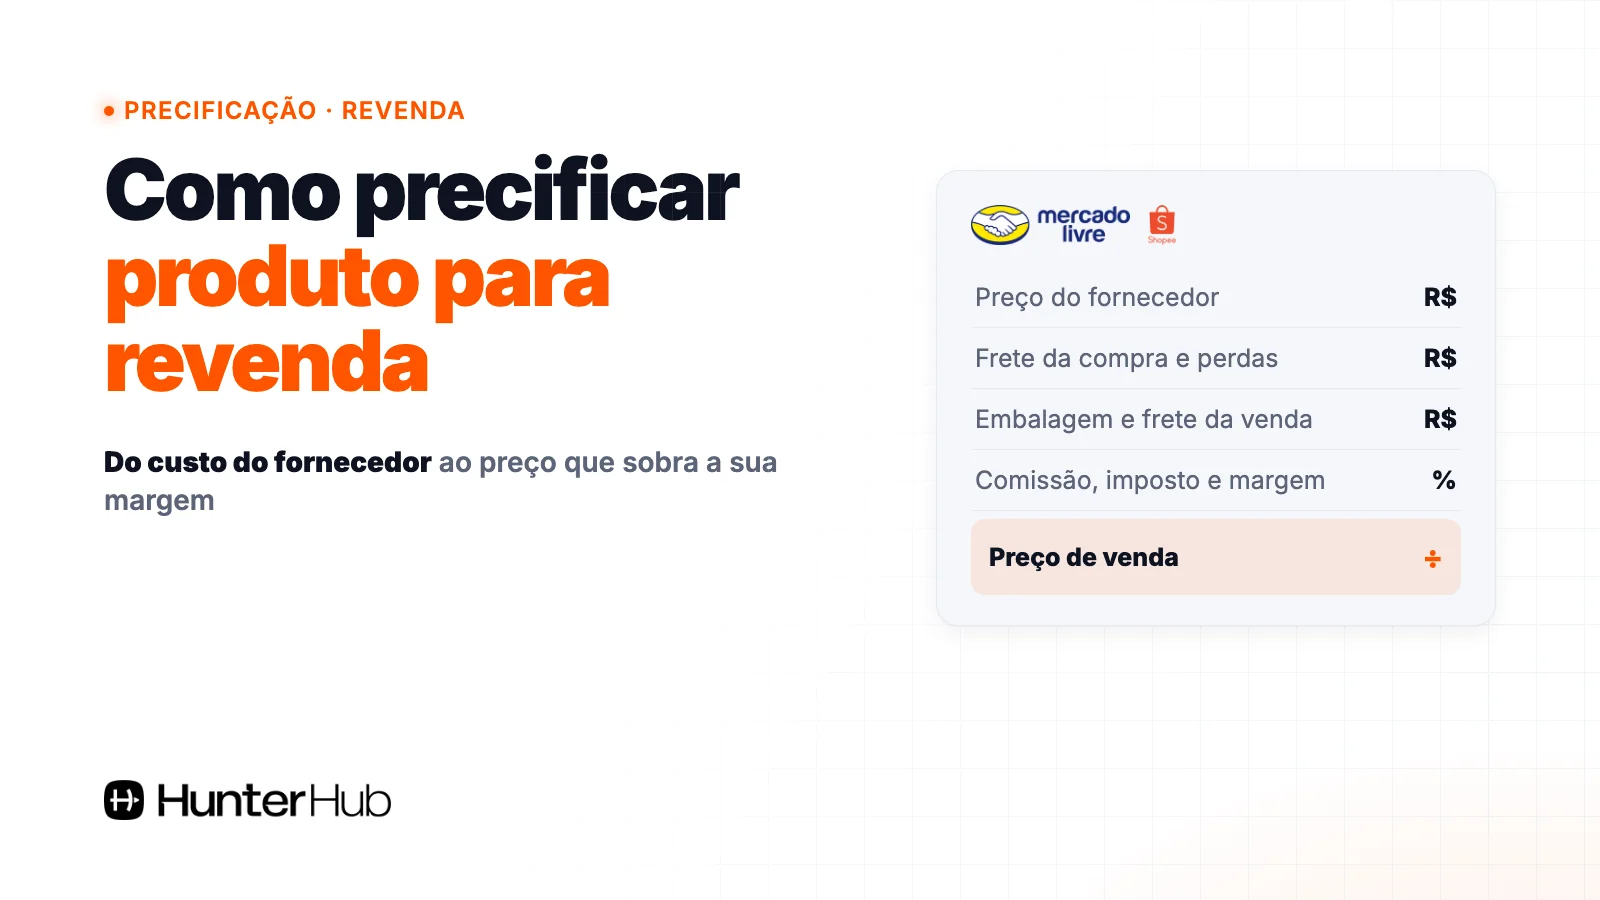
Para precificar um produto para revenda, você parte do custo real de cada unidade que consegue vender (preço do fornecedor mais frete da compra, menos o que se perde), soma os custos da venda em reais e divide pelo que sobra do preço depois de comissão, imposto e margem. O resultado é o preço mínimo e o preço-alvo; o preço que o mercado paga decide se o produto vale a compra.
Neste guia você vê a conta inteira com uma simulação em reais linha por linha: do preço do fornecedor ao preço final, com a diferença entre preço mínimo (a sobra é zero) e preço-alvo (a sobra é a margem que você quer), e como comparar os dois com o preço praticado no marketplace antes de comprar o lote.
Resumo rápido
- Na revenda, o custo do produto não é o preço da lista do fornecedor: é o custo de aquisição de cada unidade vendável.
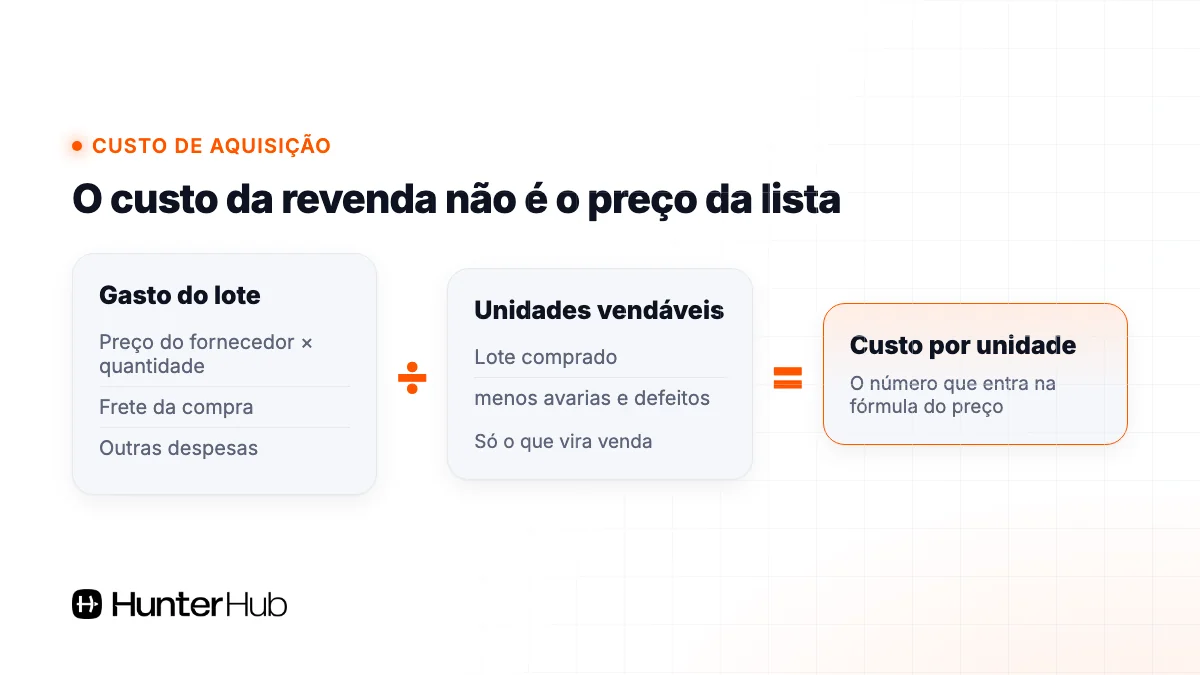
- Custo de aquisição = (preço do fornecedor × quantidade + frete e outras despesas da compra) ÷ unidades que você realmente vende.
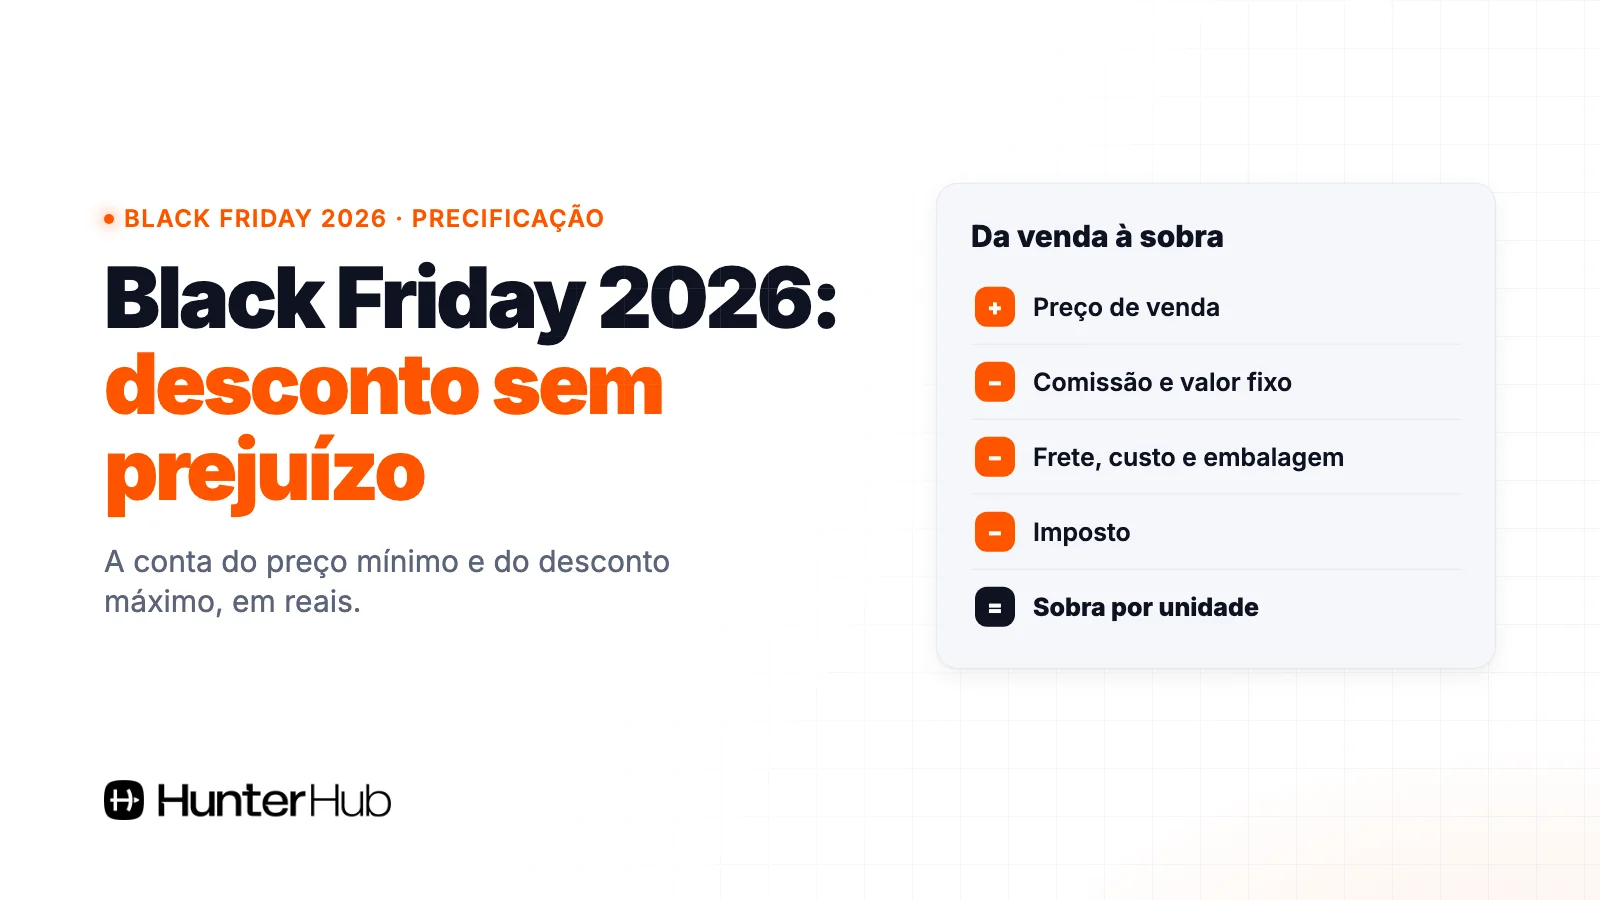
- Preço-alvo = custos em reais ÷ (1 − comissão − imposto − margem). Preço mínimo = a mesma conta com margem zero.
- Compare o preço-alvo com o que o mercado paga: se o mercado paga menos que o seu mínimo, o produto não serve para revenda.
- Comissão, tarifa e frete têm valores oficiais que mudam: confira na central do vendedor antes de fechar a conta.
▶️ Hunter Spy: veja quanto vende qualquer anúncio do Mercado Livre e da Shopee
Qual é o custo real de um produto para revenda?
O custo real é o custo de aquisição: tudo que você gastou para ter uma unidade pronta para vender, dividido pelas unidades que de fato saem do estoque como venda. O preço da lista do fornecedor é só o começo dessa conta.
Quem revende costuma errar aqui, porque o fornecedor passa um preço unitário e o vendedor lança esse número como custo. Só que a compra traz mais gastos e algumas unidades não viram venda.
| Item da compra | Como entra no custo |
|---|---|
| Preço do fornecedor | Valor unitário × quantidade do lote |
| Frete da compra | Soma ao lote e é dividido pelas unidades |
| Outras despesas da compra (taxa de embalagem do fornecedor, seguro, retirada) | Somam ao lote, quando existirem |
| Unidades que não viram venda (avaria, defeito, devolução sem volta ao estoque) | Reduzem o divisor: o lote é dividido só pelas unidades vendáveis |
| Imposto na compra | Depende do seu regime e do produto; consulte seu contador |
Se você compra o mesmo produto em lotes diferentes e a cada vez paga um preço, o custo certo é o custo médio ponderado: o valor total gasto no estoque dividido pela quantidade total, e não o preço da última compra. Quem cadastra o custo do produto no Hunter vê o lucro de cada venda calculado em cima do custo médio, o que evita decidir preço com o número da compra mais barata. Para a parte de estoque e compras, vale ler também qual a margem de lucro ideal para revenda.
Como precificar produto para revenda, passo a passo?
São cinco passos: calcular o custo de aquisição, somar os custos em reais da venda, montar o divisor com os percentuais, dividir e conferir a prova. Com isso você chega a um preço em que a margem desejada sobra depois de tudo.
- Custo de aquisição por unidade vendável: (preço do fornecedor × quantidade + frete da compra e outras despesas) ÷ unidades que você espera vender.
- Custos em reais da venda: custo de aquisição + embalagem + frete que você paga na venda + tarifa fixa por item, quando o marketplace cobrar.
- Percentuais sobre o preço: comissão do marketplace + imposto + margem que você quer.
- Divisor: 1 − soma dos percentuais (em decimal).
- Preço-alvo: custos em reais ÷ divisor.
A razão de dividir e não multiplicar o custo por um número fixo está em markup x margem de lucro: comissão e imposto incidem sobre o preço final, não sobre o custo. A versão completa da fórmula, com a faixa de frete por preço, está em como calcular preço de venda.
Como fica a conta em reais, linha por linha?
Todos os valores abaixo são uma simulação com números hipotéticos, escolhidos para a conta ficar fácil de acompanhar. Comissão, frete, tarifa e imposto reais variam por categoria, peso, faixa de preço e regime: use os seus.
Passo 1: custo de aquisição. Você compra um lote de 50 unidades a R$ 18,00 cada, paga R$ 60,00 de frete pela compra e 2 unidades chegam com defeito e não podem ser vendidas.
| Linha | Conta | Valor |
|---|---|---|
| Produtos do lote | 50 × R$ 18,00 | R$ 900,00 |
| (+) Frete da compra | informado | R$ 60,00 |
| (=) Gasto total do lote | R$ 960,00 | |
| Unidades vendáveis | 50 − 2 com defeito | 48 |
| Custo de aquisição por unidade | R$ 960,00 ÷ 48 | R$ 20,00 |
O fornecedor disse R$ 18,00, mas o custo real chegou a R$ 20,00. Quem lança R$ 18,00 na planilha erra o preço em mais de 10% do custo antes de falar de comissão.
Passo 2: custos em reais da venda. Embalagem de R$ 1,50 e frete de R$ 7,00 pagos por você (hipotéticos). Sem tarifa fixa nesta simulação. Custos em reais: 20,00 + 1,50 + 7,00 = R$ 28,50.
Passo 3: divisor. Comissão de 14% (hipotética), imposto de 6% (hipotético) e margem desejada de 15%. Divisor: 1 − 0,14 − 0,06 − 0,15 = 0,65.
Passo 4: preço-alvo. R$ 28,50 ÷ 0,65 = R$ 43,85 (arredondado). Prova:
| Linha | Valor | % do preço |
|---|---|---|
| Preço de venda | R$ 43,85 | 100% |
| (−) Comissão (14%, simulação) | R$ 6,14 | 14% |
| (−) Imposto (6%, hipotético) | R$ 2,63 | 6% |
| (−) Frete da venda (hipotético) | R$ 7,00 | 16,0% |
| (−) Custo de aquisição | R$ 20,00 | 45,6% |
| (−) Embalagem (hipotético) | R$ 1,50 | 3,4% |
| (=) Sobra da venda | R$ 6,58 | 15,0% |
Passo a passo: 43,85 − 6,14 = 37,71. 37,71 − 2,63 = 35,08. 35,08 − 7,00 = 28,08. 28,08 − 20,00 = 8,08. 8,08 − 1,50 = 6,58. E 6,58 ÷ 43,85 = 15%. A conta fecha. O frete real muda conforme o peso e a faixa de preço, então se o preço calculado cair em outra faixa, refaça a conta com o frete dela.
O que é preço mínimo e por que ele vale mais que o preço-alvo?
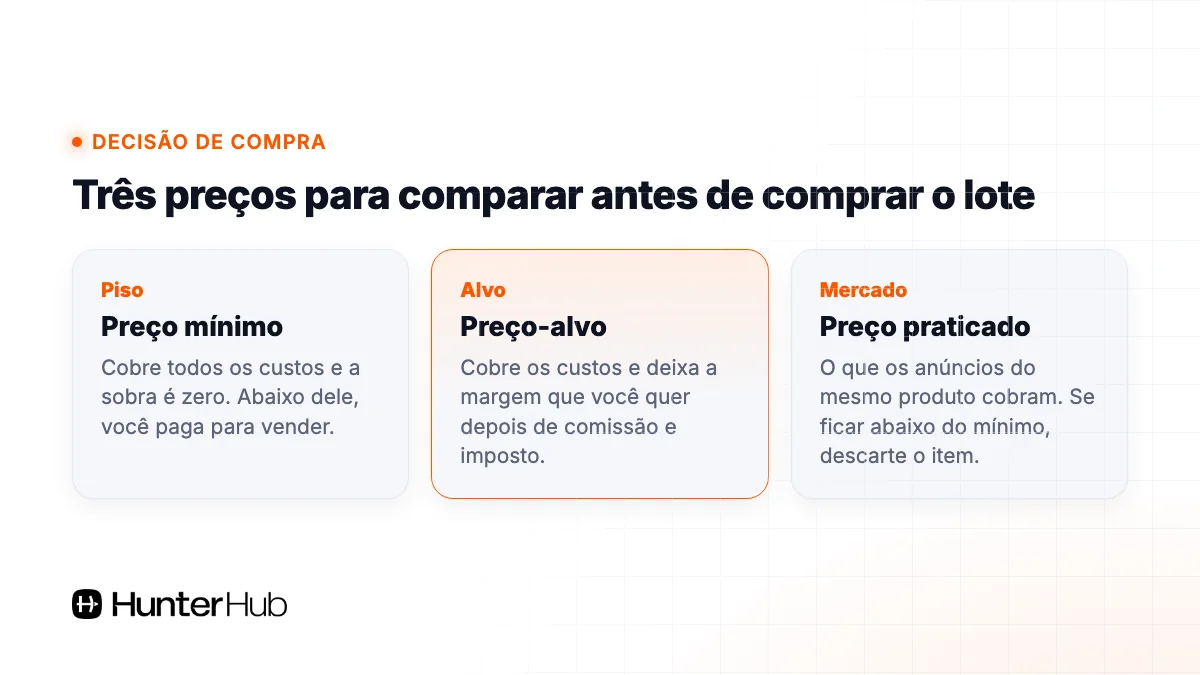
Preço mínimo é o menor preço em que a venda não dá prejuízo: a mesma fórmula com margem zero. É ele que diz até onde você pode ceder numa promoção ou numa guerra de preço sem pagar para vender.
Na simulação, o divisor sem margem é 1 − 0,14 − 0,06 = 0,80. Preço mínimo: R$ 28,50 ÷ 0,80 = R$ 35,63 (arredondado). Prova: 35,63 − 4,99 de comissão − 2,14 de imposto = 28,50, que cobre exatamente os custos em reais. Sobra: R$ 0,00.
| Preço | O que significa | Conta na simulação |
|---|---|---|
| Preço mínimo | Cobre tudo e a sobra é zero | R$ 28,50 ÷ 0,80 = R$ 35,63 |
| Preço-alvo | Cobre tudo e deixa a margem que você quer | R$ 28,50 ÷ 0,65 = R$ 43,85 |
Anote os dois para cada produto. O preço-alvo guia o anúncio; o preço mínimo é o piso que você não cruza, nem em promoção. A margem que você precisa pedir no preço-alvo depende dos seus custos fixos, e a conta para achá-la está em como calcular margem de lucro.
Quer pular a planilha? O Hunter faz essa conta sozinho em cada pedido.
Como comparar seu preço com o do mercado antes de comprar?
Pesquise o preço que os anúncios do mesmo produto praticam e veja a margem que sobra se você vender por ele. Se o mercado paga menos que o seu preço mínimo, o produto não funciona para revenda, mesmo que o fornecedor pareça barato.
Na simulação, com custos em reais de R$ 28,50, comissão de 14% e imposto de 6%, a sobra muda assim conforme o preço que o mercado paga (valores hipotéticos):
| Preço praticado no mercado | Sobra em reais | Margem | Decisão |
|---|---|---|---|
| R$ 49,90 | R$ 11,42 | 22,9% | Compra o lote de teste |
| R$ 43,85 | R$ 6,58 | 15,0% | Fecha com a margem planejada |
| R$ 39,90 | R$ 3,42 | 8,6% | Abaixo do alvo: negocie o custo ou descarte |
| R$ 34,90 | −R$ 0,58 | −1,7% | Abaixo do mínimo: não compre |
Quando a lista do fornecedor tem centenas de itens, fazer isso produto a produto na planilha consome o dia inteiro. No Hunter, o Analisador de produtos cruza a lista do fornecedor (em PDF, Excel ou CSV, com EAN, nome e custo) com o Mercado Livre e devolve, para cada item, lucro por unidade, margem, ROI, visitas, vendas por mês e uma nota. Você descarta o que fica abaixo do mínimo e só compra o que tem margem e demanda.
Preço de mercado sozinho não basta: um produto que dá margem boa, mas não vende, deixa o dinheiro parado no estoque. Para validar demanda e o próprio fornecedor antes do lote, leia lista de fornecedores: como validar cada um antes de comprar e comece sempre por um lote pequeno de teste.
Quais erros deixam a revenda no prejuízo?
Os erros mais comuns são usar o preço da lista como custo, ignorar o que não vende e copiar o preço do concorrente sem fazer a conta dele.
- Lançar o preço do fornecedor como custo. Frete da compra e unidades perdidas ficam de fora e a margem real cai sem você perceber.
- Calcular a margem sobre o custo. Uma margem de 15% sobre o custo não é 15% do preço; o preço-alvo sai da divisão, não da multiplicação.
- Usar o preço da última compra. Com lotes em preços diferentes, o custo médio ponderado é o número certo.
- Copiar o preço do concorrente. O custo dele é diferente do seu. Se você compra mais caro, o preço dele pode estar abaixo do seu mínimo.
- Esquecer o frete que muda por faixa. O preço calculado pode cair em outra faixa de frete e mudar o resultado.
- Chutar o imposto. O percentual depende do regime (MEI, Simples Nacional ou outro): pergunte ao contador. As regras do Simples estão no portal do Simples Nacional da Receita Federal.
- Não rever os preços quando a taxa muda. Comissão e tarifas são atualizadas pelos marketplaces; confira as regras vigentes na página Quanto custa vender um produto? do Mercado Livre e na Central de Educação do Vendedor da Shopee.
▶️ Assista: Analisador de produtos, catálogo de fornecedor em PDF: o que vale revender
Mais aulas na página de vídeos do Hunter.
Perguntas frequentes
Como precificar produto para revenda?
Calcule o custo de aquisição de cada unidade vendável, some embalagem, frete da venda e tarifa fixa, e divida por 1 menos comissão, imposto e margem desejada. Na simulação deste guia, custos de R$ 28,50 e divisor de 0,65 dão R$ 43,85.
Qual margem de lucro usar na revenda?
A que cobre seus custos fixos do mês e ainda deixa o lucro que você quer. Não existe percentual único, e o cálculo está em margem de lucro ideal para revenda.
O frete da compra entra no preço de venda?
Entra. O frete da compra do lote é dividido pelas unidades vendáveis e faz parte do custo de aquisição. O frete da venda, quando você paga, entra à parte nos custos em reais.
Posso vender abaixo do preço do concorrente?
Só se o seu preço ficar acima do seu preço mínimo. Abaixo dele você paga para vender. Se o concorrente compra mais barato, ele pode ter uma margem que você não consegue acompanhar.
Preciso pagar imposto na revenda?
A venda gera imposto conforme seu regime tributário. O percentual varia entre MEI, Simples Nacional e outros regimes, então consulte seu contador antes de usar um número na conta.
O que fazer agora
- Calcule o custo de aquisição de cada produto: lote mais frete da compra, dividido pelas unidades vendáveis.
- Liste os custos em reais da venda: embalagem, frete e tarifa fixa por item.
- Confirme na central do vendedor a comissão da categoria, a tarifa e o frete atuais.
- Pergunte ao contador o percentual de imposto que vale para você.
- Calcule o preço mínimo (margem zero) e o preço-alvo (com a margem desejada).
- Compare com o preço praticado no mercado e descarte o que fica abaixo do mínimo.
- Compre um lote de teste antes do lote cheio e refaça a conta com os números reais da venda.
Teste grátis · 7 dias
Analise a lista do fornecedor sem montar planilha
No Hunter, o Analisador de produtos cruza a lista do fornecedor com o Mercado Livre e mostra margem, ROI, visitas e vendas de cada item. Teste grátis por 7 dias.